资金费率
 资金费率热力图
 多空比
 大户多空比
 币安/欧易/火币大户多空比
 Bitfinex杠杆多空比


 账号安全
 资讯收藏
 自选币种





核心亮点
强劲的订单推动增长潜力
纳入指数带来额外的买入压力
获取 3 本免费股票电子书
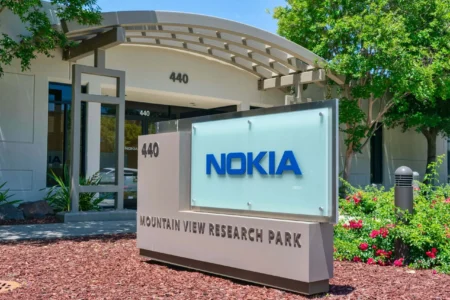
2026年9月16日盘前,诺基亚(Nokia)股价上涨超过5%。Rosenblatt Securities 发布覆盖报告,给予“买入”评级,目标价为15美元,暗示相较于此前9.84美元的收盘价,潜在上涨空间约为44%。全球四个地区的多家电信运营商已将AI-RAN技术从测试阶段过渡到实地部署。该公司定于2026年9月21日重返Euro STOXX 50指数,取代大众汽车的位置。2026年第二季度,其AI和云业务的新增订单额达到28亿欧元,预计约50%将在未来一年转化为收入。
Nokia (NOK) 的股票在2026年9月16日的盘前交易中经历了一轮显著反弹,从上一交易日的收盘价9.84美元上涨至约10.35美元,涨幅超过5%。这一飙升得益于多个积极因素的同时汇聚。
Nokia Oyj, NOK
主要的催化剂是诺基亚披露其AI-RAN解决方案已从初步评估进入活跃实验室和实时网络试验阶段,合作对象包括跨越北美、欧洲、亚太和中东地区的电信提供商。参与这些高级测试阶段的公司包括A1 Group、Chunghwa Telecom、du、e&、Mobily、stc、TPG Telecom 和 Zain Saudi。
Nokia的AI-RAN平台利用NVIDIA的Aerial RAN技术,使这家芬兰电信设备制造商与AI基础设施开发的主导力量并驾齐驱。
为涨势添柴加薪,Rosenblatt Securities分析师Mike Genovese在前一晚发布了覆盖报告,给予“买入”评级,并将目标价定为15美元。这一估值代表相对于股票先前收盘水平约44%的升值潜力。Genovese将诺基亚的网络基础设施部门描述为“悄然成为AI扩张中最具战略定位的光学玩家之一”。
分析报告突出了具体的绩效指标。诺基亚的光纤网络部门在2026年第二季度实现了20%的同比增长。与此同时,与AI和云相关的收入在同一时期翻了一番以上。
强劲的订单推动增长潜力
2026年第二季度,该公司的AI和云订单积压总额达到28亿欧元。管理层预计,这些订单中约有半数将在随后的十二个月内转化为确认收入,从而为近期的财务表现提供清晰的可见度。
Rosenblatt的15美元估值源于分部加总法。分析指出,人工智能基础设施运营约占诺基亚企业价值的三分之一,其余三分之二来自其电信业务。固定网络和移动基础设施部门被描述为低个位数增长的运营业务,正在优化以提高盈利能力。
Nokia 同时正在扩大生产能力。位于圣何塞的制造工厂计划于2026年第四季度开始运营。位于宾夕法尼亚州的测试和包装基础设施将从2026年第三季度开始进行十倍产能扩张。此外,第三家位于美国的磷化铟制造设施正在NXP的查尔斯顿地点建立。
该公司还宣布与Telxius合作,在欧洲、美国和拉丁美洲的地面基础设施中实施其ICE-X 800G相干可插拔光学解决方案。
纳入指数带来额外的买入压力
Nokia将于2026年9月21日回归Euro STOXX 50基准指数,取代大众汽车,这导致近期交易中出现指数跟踪基金的购买行为。
S&P Global Ratings 将诺基亚的展望从稳定上调至正面,承认来自AI和云计算客户的需求增强。该评级机构表示,如果公司在保持成本纪律的同时成功抓住超大规模客户群的需求,有望在未来24个月内获得一次信用评级提升。
Nokia 2026年第二季度的财务结果超出了盈利预期,但收入略低于预期。调整后每股收益为0.08美元,高于0.06美元的共识估计。总收入为55.1亿美元,而分析师预测为55.9亿美元。
更广泛的股市在9月16日的盘前交易中小幅上涨,纳斯达克上涨0.51%,证实诺基亚的涨势是由公司特定的发展推动的,而非整体市场情绪。
网络基础设施业务部门在2026年第二季度实现了12%的同比增长,主要得益于光纤和IP网络部门的强劲表现,这得益于诺基亚在2025年2月收购的Infinera的整合。