资金费率
 资金费率热力图
 多空比
 大户多空比
 币安/欧易/火币大户多空比
 Bitfinex杠杆多空比


 账号安全
 资讯收藏
 自选币种


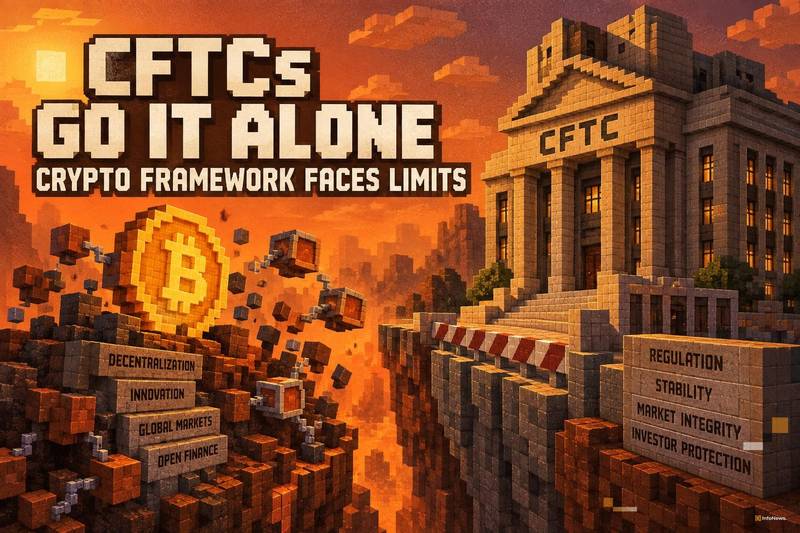
美国商品期货交易委员会(CFTC)发布加密交易所监管初步规则,但核心焦点在于其“未做之事”
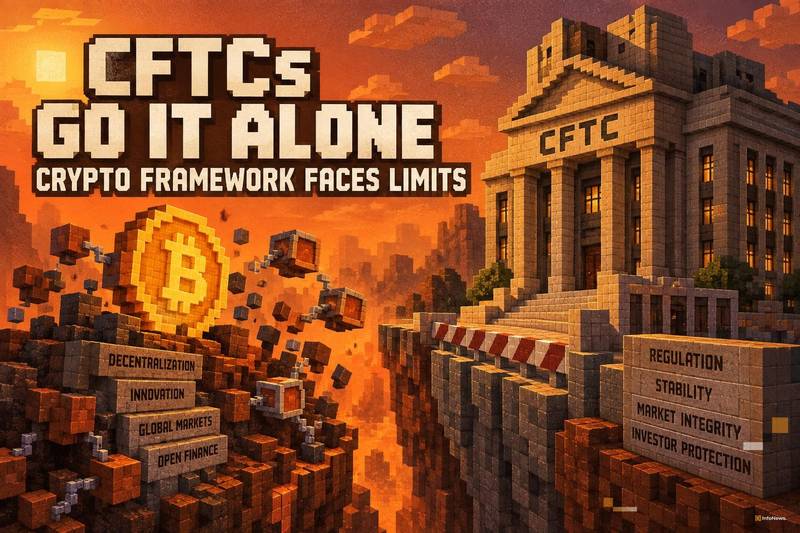
10月5日,美国商品期货交易委员会(CFTC)发布了关于加密资产交易的早期规则制定草案,标志着其在监管加密交易所方面迈出了重要一步。然而,真正值得关注的并非已提出的措施,而是该机构有意回避的领域。
CFTC利用了其既有的法定权限,提议针对杠杆交易和保证金交易制定新规,但出于权限限制,刻意未触及规模更大的现货交易市场。
杠杆纳入监管,现货市场暂避锋芒
委员会发布了一份名为《拟议规则制定事先通知》的文件,涉及两项相互关联的措施:“加密资产交易监管”(CTX)和“加密资产市场监管”(CAM)。
CTX明确规定,CFTC拥有管辖权的交易是指利用杠杆、保证金或借贷资金进行的零售活动。而CAM旨在建立一种新的交易所牌照制度,以承载此类零售活动。该牌照体系建立在现有的指定合约市场(DCM)、衍生品清算组织(DCO)和期货佣金商人(FCM)类别基础之上,并未赋予自身新的法定权力。同时,该牌照也是对CFTC目前监督下的指定合约市场注册制度的简化复刻。
根据《商品交易法》,在保证金基础上进行的零售商品交易受其约束。CTX主要依赖该法案第2(c)(2)(D)条。因此,新规则对普通的现货交易没有任何影响,仅仅提供普通现货交易的交易所也无需进行注册。
为何塞利格选择在国会之外行动
这一系列拟议新规出台的背景是,《CLARITY法案》在国会陷入停滞。9月15日,参议院以49票对50票未能通过终止辩论的程序,由于需要60票才能推进,该法案未能获得通过。《CLARITY法案》旨在为CFTC和美国证券交易委员会(SEC)划分独立的管辖权,并为现货交易所、经纪商和交易商创建法定的注册类别。
在《CLARITY法案》失败后,CFTC主席迈克尔·塞利格(Mike Selig)选择采取单边行动。
塞利格表示:“这些规则将为加密资产交易所提供一条路径,使其能够在CFTC统一的国家级监管下运营,依据的是与前一届政府用于执法监管相同的法定授权。”他进一步强调,其主要目标是防范欺诈行为,而非事后起诉。
塞利格还提及为软件开发者营造更安全的环境,称:“一个人不应仅仅因为编写并发送代码就需要注册为介绍经纪人。”
持久性挑战
尽管新规则设计巧妙,但也存在脆弱性。其中一个缺点是CFTC无法超越反欺诈和反操纵执法的范畴。这意味着该委员会无法单独为现货交易所建立牌照制度。
此外,无论该机构制定了何种规则,都只能持续到新一届政府上台并将其推翻为止。例如,第五巡回上诉法院曾撤销拜登政府SEC多项超出法定权限的加密规则。
摩根大通指出,由于这些规则容易被未来的委员会废除,CFTC的这一方法不如国会通过的立法具有持久性。
CFTC的努力是与财政部、SEC和美联储共同推动的四机构协调行动的一部分,各方设定的生效日期为2027年1月18日。这种协调本身也伴随着风险:10月2日,SEC失去了委员赫斯特·皮尔斯(Hester Peirce),使得主席保罗·阿特金斯(Paul Atkins)和委员马克·乌耶达(Mark Uyeda)必须以一致同意的方式完成SEC部分的最终定稿。
一旦该通知在《联邦公报》上发布,CFTC的意见征集期将为期60天。即便如此,在交易所面临任何具有约束力的要求之前,该机构还必须发布正式的拟议规则和最终规则。