资金费率
 资金费率热力图
 多空比
 大户多空比
 币安/欧易/火币大户多空比
 Bitfinex杠杆多空比


 账号安全
 资讯收藏
 自选币种


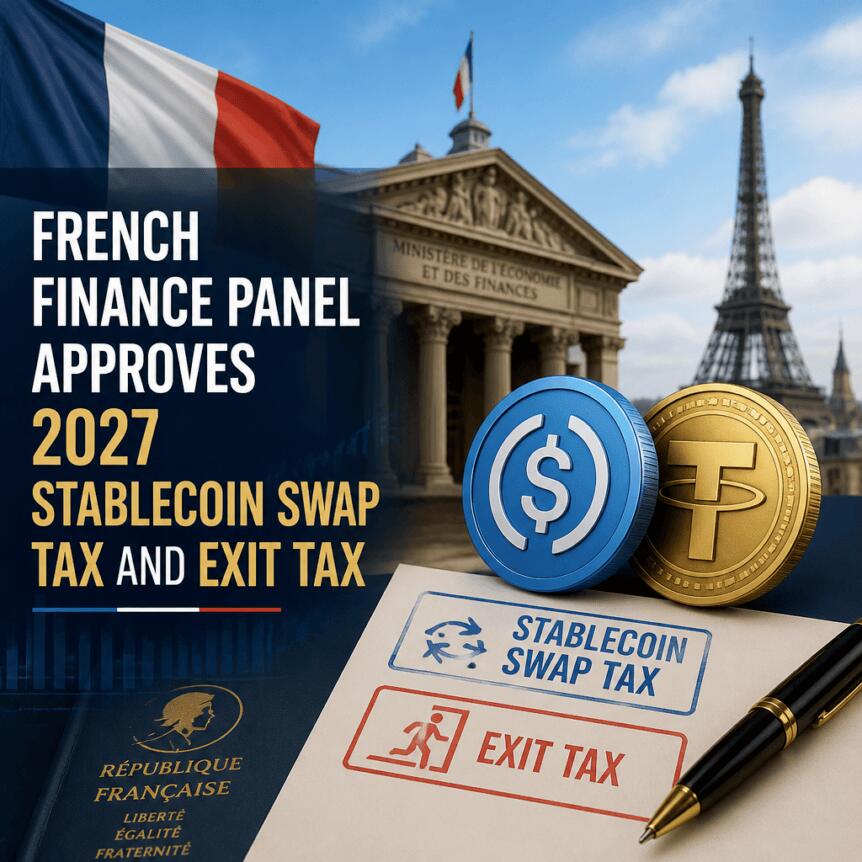
法国国民议会财政委员会推进新的加密货币税收措施
法国国民议会财政委员会已推进新的加密货币税收措施,旨在收紧对某些数字资产交易资本利得触发条件的认定。该委员会批准了针对将加密货币转换为与法币挂钩的稳定币的征税提案,并扩大了高净值纳税人移居海外时的离境税规则。
这些变更是在委员会审查过程中通过多项修正案通过的。如果最终成为法律,投资者即使在未将资产兑换为法币的情况下,也可能面临资本利得税义务——这给任何使用稳定币作为价值存储或流动性管理手段的人带来了实际层面的疑问。
核心要点
法国委员会批准了一项修正案,规定自2027年1月1日起,将与法币挂钩的稳定币转换视为应税事件。委员会的文件将此类转换目前的处理方式描述为立法上的“漏洞”。另一项已获批准的措施允许纳税人将实现的加密货币亏损结转至多10年。此外,一项离境税修正案针对的是当家庭持有加密货币市值超过80万欧元(约89.5万美元)的纳税人将居住地迁往国外时,对其未实现收益征税的问题。
法国将稳定币转换纳入税收监管范围
核心措施之一是法国议员尼古拉·桑苏(Nicolas Sansu)于周三提交的修正案I-CF1826。该提案规定,自2027年1月1日起,加密货币转换为与法币挂钩的稳定币将被视为应税行为。
在附带的解释材料中,现行框架被描述为立法中的“漏洞”。其实际影响直白明了:根据拟议规则,兑换成与法币挂钩的稳定币不再被视为非应税步骤,尽管现有规则下的某些解释可能允许这样做。
关于应纳税额的确定,修正案指出,应税收益应使用所处置资产的获取成本进行计算。对于以不同价格购买的同一代币持仓,文件指定采用加权平均法来计算获取成本。
更广泛的立法时间表对投资者至关重要。法国国民议会计划于10月13日(星期二)开始审议《2027年财政法案》。如果该法案获得通过,即使持仓仍保留在加密生态系统中,纳税人也可能因稳定币转换而触发资本利得税义务。
无需“出金”即可触发的应税事件
委员会的稳定币转换规则之所以引人注目,是因为它针对的是将价值移动到特定类别加密资产的时机,而非传统的法币提取。按照修正案的表述,转换为与法币挂钩的稳定币在税务目的上可能被视同其他处置行为。
这一区别对于依赖稳定币进行交易所操作、支付流程、抵押品管理或临时投资组合定位的用户而言意义重大。在拟议框架下,即使没有欧元提现到银行账户,税务触发点也可能发生,从而可能导致应纳税额与可用于支付的可用流动资金之间出现错配。
虽然该措施并不意味着每种稳定币策略都将无法运作,但它确实增加了仔细记录保存和成本基础跟踪的重要性——特别是对于那些在代币之间反复轮换或执行最终进入稳定币的多腿交易的投资者。
亏损结转与扩大的离境税
法国委员会还通过了一项措施,可能会减少部分投资者受市场波动影响的风险。由议员丹尼尔·拉巴罗讷(Daniel Labaronne)引入并于周三通过的修正案I-CCF798,允许纳税人将实现的加密货币亏损结转10年。
与此同时,委员会于周四批准了一项离境税修正案,该修正案将在某些纳税人将居住地迁往国外时,扩展对未实现收益的征税。根据源材料中的描述,此离境税扩展适用于在转移居住权时家庭加密货币持仓价值超过80万欧元(约89.5万美元)的纳税人。对于这些家庭而言,从税务角度来看,移居海外可能会变得更加昂贵——即使收益尚未通过出售法币实现。
此举如何契合更广泛的欧盟加密货币税收规则
法国并非孤立行动。在整个欧洲,针对加密货币活动的税收提议呈现出不同的形态,而法国委员会的方法因其专注于稳定币转换而显得尤为关键。
例如,源材料指出,希腊国家经济与财政部发布了一份草案,提议对个人加密货币资本利得征收10%的税款,年度收益高达500欧元(约560美元)的部分免税。与法国的转换方法不同,希腊草案被描述为不对加密到加密的交易征税。
同时,欧盟层面的报告规则正在重塑税务机关追踪加密货币活动的方式。法国及其他欧盟成员国必须根据欧盟《行政合作指令》(DAC8)第八次修正案实施税务报告。
根据DAC8规定,加密服务提供商必须收集用户的身份信息和交易数据,并向国家税务机关报告,随后这些数据将在成员国之间交换。报告要求已于2026年1月1日开始适用,涵盖2026年交易的首批信息交换需在2027年9月前完成。
这种时间顺序是重要的背景信息:法国拟议的稳定币转换税收变化针对的是如何定义应税事件,而DAC8则影响当局能够多大程度上准确地看到发生了什么。对于投资者而言,更清晰的应税触发点和不断扩大的报告能力相结合,增加了税务状况受到审查的可能性。
后续关注重点
随着委员会的提案进入更广泛的议会审议阶段,主要的不确定性在于稳定币转换规则和离境税扩展能否在完整的立法过程中幸存下来。法国的投资者应密切关注始于10月13日的《2027年财政法案》讨论,并追踪任何澄清税务实践中“与法币挂钩的稳定币”定义以及纳税人如何规划因不兑换回法币而触发的负债的修正案。