资金费率
 资金费率热力图
 多空比
 大户多空比
 币安/欧易/火币大户多空比
 Bitfinex杠杆多空比


 账号安全
 资讯收藏
 自选币种



Circle上半年营收达14亿美元,揭示USDC增长的真实成本
Circle在2026年上半年实现了13.95亿美元的营收及储备收入,而分销、交易及其他相关成本则高达8.193亿美元。储备收入占总营收的比例约为94.6%,这意味着其盈利能力对利率变化及USDC流通量极为敏感。虽然Circle为符合条件的企业提供免费且近乎实时的赎回服务,从而提升了美元流动性获取的便利性,但这同时也给发行方带来了潜在的成本压力。
USDC报告的链上交易量高达36万亿美元,但这仅衡量了代币的转移规模,并不等同于同等规模的商业支付或新增资本。Circle 14亿美元的上半年营收展示了其美元稳定币业务的规模,但更具启示意义的是,最终进入利润表的收入微乎其微。
资金流向分析:14亿美元的去向
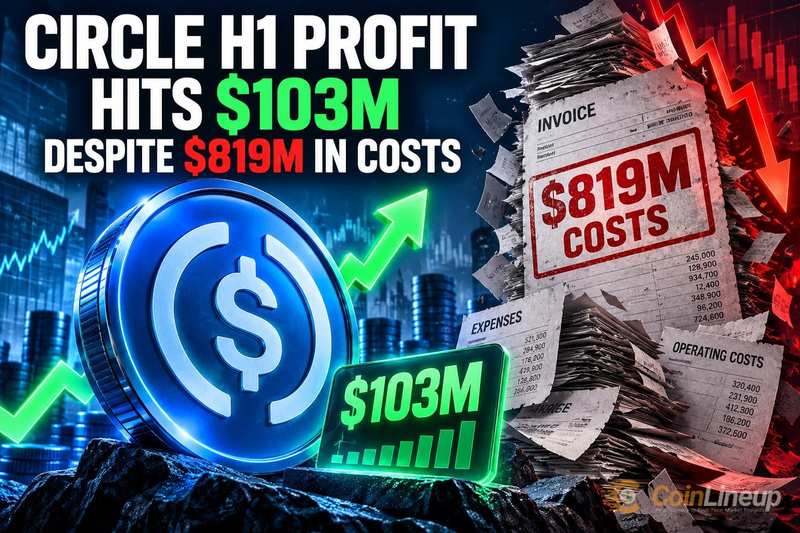
在2026年上半年的前六个月中,USDC发行方产生了约8.19亿美元的分销、交易及相关成本。来自持续运营的净利润为1.035亿美元,净利率约为7.4%。这些数字揭示了Circle增长模式的一个核心约束:尽管其储备资产能产生可观的利息收入,但帮助维持USDC流通的交易所、钱包和其他中介机构也参与了收益分配。
在10月16日对其业务模式的解释中,Circle将这些成本描述为支持广泛分布的数字美元所需的基础设施。然而,其财务 filings(备案文件)提供了更精确的画面,展示了这种基础设施如何影响盈利能力。
| 2026年上半年财务拆解(单位:百万美元) | ||
|---|---|---|
| 起点:营收及储备收入 | $1,395.40 | 100% |
| 分销及交易成本 | -$819.30 | 占总营收的58.7% |
| 包括合作伙伴收入分成、交易及交付费用 | ||
| 其他净支出 | -$472.60 | 约占总营收的33.9% |
| 运营费用、其他净收入及税务影响 | ||
| 底线:净利润(持续运营) | $103.50 | 7.4% 净利率 |
注:其他净支出为计算得出的调节项,并非单独的GAAP(美国通用会计准则)费用行。数据已四舍五入。
Circle报告的上半年总营收及储备收入为13.95亿美元,其中包括约13.20亿美元的储备收入和7520万美元的其他收入来源。这意味着每1美元的收入中,近95美分来自支撑USDC的资产,而非来自支付或其他产品的费用。财务报表还显示,分销和交易成本吸收了约58.7%的营收。剩余部分需覆盖企业运营、其他财务项目及税收。
Circle的第二季度10-Q表格对公司的简化收入分配提供了一个重要的限定条件。那约4.73亿美元的其他支出类别,并不等同于报告的约4.97亿美元运营费用。其他净收入和税务效应也对营收与净利润之间的调节有所贡献。这一区别至关重要,因为Circle在10月的演示文稿中将几种不同的金融活动整合为一个易于理解的商业解释。评估盈利能力的投资者需要底层的会计数据,而不是将这些分组视为单独的费用行。
USDC分销带来的成本随采用率同步增长
Circle从支撑USDC的资产中赚取储备收入,而其分销合作伙伴则帮助吸引产生该收入的余额。根据商业协议,符合条件的合作伙伴将获得与其平台上持有的USDC相关的储备收益份额。这种结构奖励那些扩大流通量的企业,但也限制了发行方Circle保留的收益比例。
Coinbase仍是Circle最大且合作时间最长的分销伙伴。Circle指出,第二季度Coinbase产品平均持有200亿美元的USDC,较上年同期增长了44%。网络也在扩展。9月,Binance与Circle达成了为期五年的商业协议,并向该公司投资了1亿美元。Circle表示,还有超过150家其他合作伙伴参与到了USDC的更广泛经济体系中。
财务影响在于,更高的USDC流通量并不能直接转化为发行方收益的等比例增长。考虑一个假设性例子:如果USDC平均余额增加10亿美元,年度储备收益率为4%,那么在扣除分销支付和其他费用之前,每年将产生约4000万美元的毛储备收入。如果其中60%的增量收入被分销和交付成本吸收,在扣除运营费用和税收之前,仅剩1600万美元。这是一个假设性示例,并非Circle披露的边际盈利能力,但它说明了为何额外USDC流通量的经济状况取决于合作伙伴协议以及储备收益率。
Circle 8.19亿美元的费用还包括区块链交易费和其他交付成本。公司尚未披露该金额中有多少分配给了每个单独的分销合作伙伴。
更快的赎回不仅需要区块链结算
Circle的最新公告还扩大了通过Circle Payments Network及符合条件的Circle平台服务进行免费、近乎实时USDC赎回的访问权限。公司表示,对于其直接客户,标准赎回已经是免费的,结算时间长达两个工作日。新的安排允许符合条件的流量全天候赎回,并大幅缩短结算时间。
运营挑战存在于区块链结算与传统银行系统之间。当符合条件的客户赎回USDC时,Circle必须安排相应美元的交付,并将赎回的代币从流通中移除。区块链交易可能在银行营业时间之外结算,但对传统支付基础设施和即时可用美元流动性的访问仍然至关重要。
为了支持更快的赎回,Circle在银行合作伙伴处保留了现金。持有更多可立即使用的资金会减少可用于投资更高收益储备资产的金额。例如,如果在收益率比替代合格储备资产低两个百分点的情况下多持有10亿美元,则代表每年约有2000万美元的机会成本利息。此计算仅为示意;Circle并未披露此类增量余额或成本适用于新服务。
更快的赎回可以提高USDC在机构支付和国库管理中的实用性。它们是否能提高Circle的盈利能力,取决于它们所吸引的额外活动以及提供该流动性的成本。该服务不应与面向零售USDC持有者的普遍即时提款相混淆。交易所、钱包和银行可能会收取单独的费用、施加限制或导致结算延迟。
36万亿美元的交易量数据存在重要局限
Circle报告称,2026年上半年USDC的链上交易总量超过36万亿美元。它还披露了铸币和赎回总额超过3150亿美元。这些数字衡量的是稳定币网络的不同方面。
铸币和赎回代表了美元与USDC之间的总转换。3150亿美元的数字结合了双向操作,因此不衡量净发行或净资本流入。链上交易量捕获的是现有代币的转移。单个USDC可以在交易所、钱包、交易应用程序和支付提供商之间反复移动,而无需额外的美元进入流通。
因此,36万亿美元的数字不能被视为等同于distinct(独特/独立)的商业支付金额或Circle获得的收入。公司还声称,6月份USDC约占全球稳定币交易总量的77%,高于一年前的60%。这是Circle报告的交易量份额,而非其稳定币供应量的份额。
其第二季度财报显示,截至6月30日,USDC流通量为733亿美元,同比增长19%,而第二季度链上交易量增加了151%,达到14.8万亿美元。流通量增长与交易量增长之间的差距表明,现有的USDC在区块链市场中移动得更加频繁。这并不能确立其中多少活动代表了最终支付或为Circle产生了直接费用。
较低的储备收益率可能考验Circle的利润率
Circle对储备收入的依赖使其盈利能力对利率敏感。更大的USDC供应量增加了能够产生储备收益的资产池。然而,较低的收益率减少了这些资产产生的收入,可能会抵消流通量增加带来的好处。
Circle第二季度的结果说明了这种关系。总营收及储备收入同比增长7%至7.01亿美元,而USDC流通量增长了19%。储备收益率低于去年同期,限制了供应增长带来的收益红利。公司正在扩展支付基础设施和其他服务,以多元化其收入来源。然而,上半年结果显示,非储备收入仍占业务的一小部分。
定于11月4日发布的第三季度结果,将提供另一个衡量指标,以判断营收增长是否超过了分销成本,以及新产品是否为收益做出了更有意义的贡献。对于股东而言,核心问题不是跨区块链流动的USDC数量,而是Circle在支付分销、银行接入、流动性以及保持其稳定币可赎回所需的基础设施成本后,能保留多少收入。
上半年数据显示,这是一项拥有巨大影响力但净利润率狭窄的业务。改善这一平衡不仅仅依赖于发行更多的数字美元。