资金费率
 资金费率热力图
 多空比
 大户多空比
 币安/欧易/火币大户多空比
 Bitfinex杠杆多空比


 账号安全
 资讯收藏
 自选币种


2025年10月10日加密货币市场剧烈震荡回顾与反思
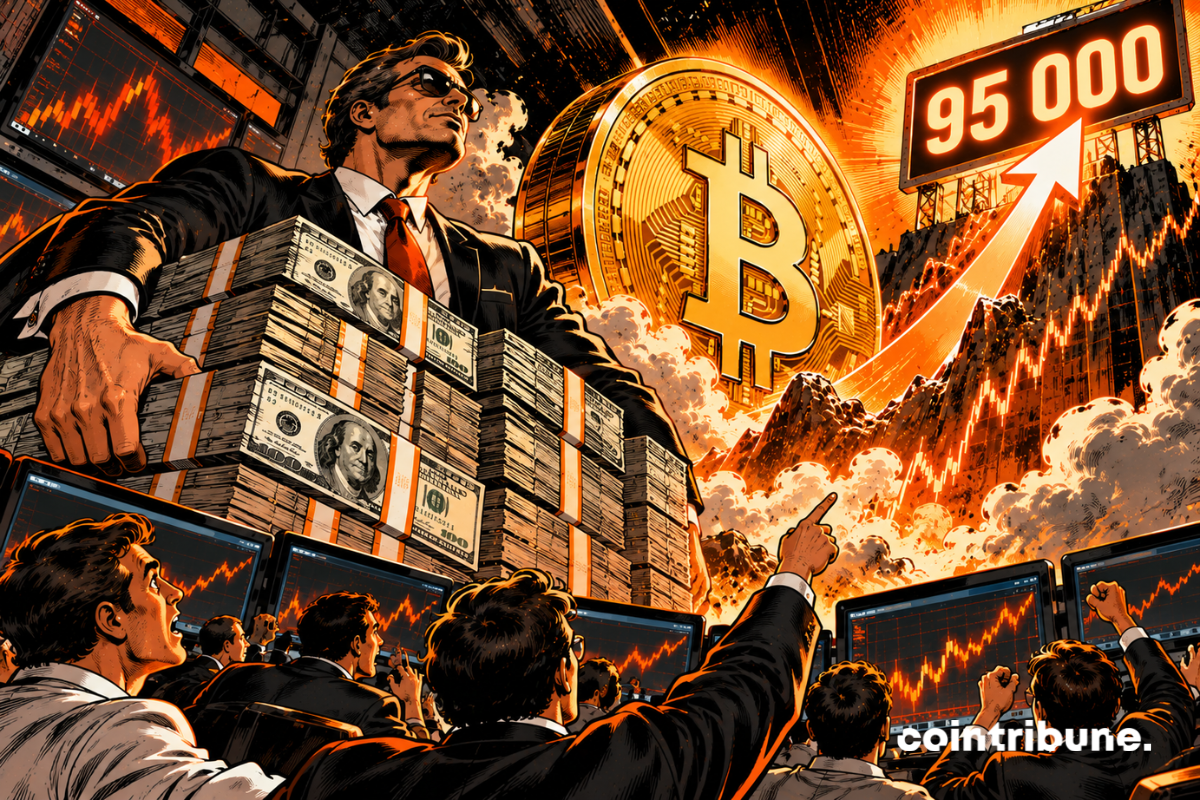
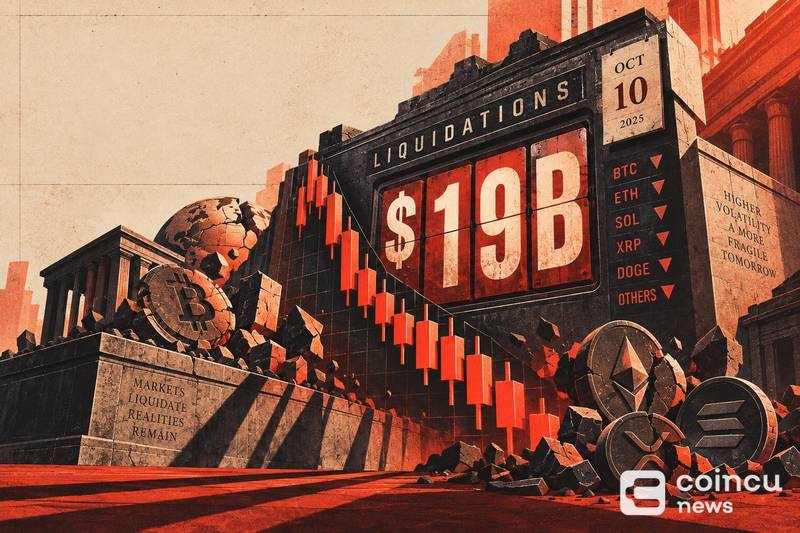
2025年10月10日,加密货币市场遭遇了一场惨烈的崩盘,导致近190亿美元的资产被清算。在比特币刚刚创下超过126,000美元的历史新高仅数日后,其价格便迅速回落。尽管一年过去了,交易者现在拥有了更完善的工具来监控风险,但杠杆交易、过度持仓以及衍生品市场的沉重负担仍在持续削弱市场的稳定性。
核心要点摘要
- 2025年10月10日的加密货币崩盘导致了近190亿美元的巨额清算。
- 比特币价格在几分钟内从122,000美元暴跌至105,000美元。
- 杠杆交易和过度的多头头寸放大了市场风险。
- 交易者目前拥有更好的工具来监控未平仓合约数量和资金费率。
- 距崩盘一周年之际,衍生品市场继续对加密货币市场的稳定性构成威胁。
比特币重忆2025年10月的动荡
2025年10月10日,市场经历了其历史上最为剧烈的波动之一。在突破126,000美元的高点后,比特币的价格在短短几分钟内从约122,000美元跌至105,000美元。这种急剧的下跌令许多仍预期价格上涨的投资者感到震惊。
此次崩溃导致加密货币市场产生了约190亿美元的清算损失。受影响的交易者大多使用了高杠杆进行大规模建仓,他们的赌注主要基于对上涨趋势延续性的判断以及对历史市场周期的依赖。当价格逆转时,这些头寸遭受了快速且巨大的亏损。
Risk Dimensions公司的Mark Connors指出,此次波动的规模令市场参与者感到意外。这位曾任瑞士信贷对冲基金定位产品负责人的专家强调了交易者持仓结构的重要性:
“这是一个非常迅速且残酷的市场峰值,我们此前并未预料到;当时的持仓量巨大,而至今这一现象依然存在。”
据他介绍,在崩盘之前,投资者积累了大量的多头头寸。这种集中的押注使得市场方向突然转变时,他们的风险敞口大幅增加。
杠杆仍是市场风险的核心
在崩盘发生前,未平仓合约金额(Open Interest)接近历史最高水平。该指标衡量的是市场中仍然活跃的衍生品合约数量。与此同时,许多交易者预期比特币将迎来新一轮牛市,甚至有人依据过去的周期将目标价位定在250,000至400,000美元之间。
然而,此次崩盘揭示了这些预期的局限性。Connors估计,“这次的主要波动源自衍生品市场,而非区块链底层数据的变化。”换句话说,价格波动可能源于针对该资产建立的金融头寸,而不一定直接反映实际的需求变化。理解这一区别对于把握市场的快速变动至关重要。
永续合约很好地说明了这一动态机制。它允许交易者在不直接持有相关加密货币的情况下对价格变化进行投机。尽管平台出于财务原因继续提供杠杆产品,但这些工具在交易中仍占据重要地位。因此,那些能放大上涨趋势的机制,同样也会加速下跌过程。
更精准的交易监控工具
自2025年10月以来,市场参与者获得了更多评估自身风险敞口的信息。Connors特别强调了在订单簿分析和持仓分析方面的进步。这些数据帮助交易者更好地理解市场结构,但它们并不能确切预测下一次价格走势。
Hyperion Decimus联合创始人Chris Sullivan建议,首先应限制杠杆的使用。他还建议监控未平仓合约数量、资金费率以及整体市场情绪。这些指标可以揭示出某一方向上过度的头寸积累。综合这些指标有助于识别市场变得脆弱的具体情境。
在永续合约市场上,资金费率值得特别关注。它反映了维持特定头寸的成本,并提供关于交易条件的指示。同时,未平仓合约数量则告知了尚未平仓的承诺范围。当这些指标达到极端水平时,Sullivan建议在做出仓促决定之前保持耐心,无论交易者预期价格是涨是跌。
比特币持有者必须保护其资产
此次崩盘的教训也适用于希望长期持有资产的投资者。Sullivan建议他们在购买比特币后,将其从交易所平台转移至安全的托管场所。这种方法限制了他们因将资金存放在交易平台而面临的直接风险,同时也区分了“持有资产”与“短期价格投机”的概念。
这种谨慎并不意味着投资者可以消除所有风险。即使交易者更密切地监控其头寸,价格的快速波动仍可能发生。Connors提醒道,杠杆产品在市场上依然普遍存在。因此,尽管数据分析取得了进展,类似2025年10月10日的事件仍有可能再次发生。
尽管如此,可见性的提高相较于之前的崩盘已是一个显著的进步。交易者可以更好地发现某些不平衡状况,并在做出决策前衡量自己的风险敞口。然而,拥有更好的工具并不能保证反应足够迅速或完全免受损失。因此,风险管理仍然是衍生品市场活跃投资者面临的核心问题。
四年周期理论受到质疑
此次崩盘还挑战了市场的另一个信念:即四年周期引导价格预期的能力。这一周期主要基于矿工奖励定期减半的机制。在2025年10月之前,一些投资者认为这一机制预示着新的高峰。然而,下跌的严重程度表明,仅凭这一参考因素不足以解释市场的波动。
Connors认为,四年周期并未消失,而是发生了演变:
“四年周期没有死;它已经改变,我们不再能像以前那样依赖它。”
据他称,投资者不能再像过去那样单纯依靠这一模型建立信心。经济和政治因素如今可能在比特币的波动中发挥更大的作用。这种演变使得仅基于历史趋势的预测变得更加复杂。
此外,机构投资产品的发展并未消除衍生品对短期价格的影响。新参与者的到来并不能阻止投机性头寸引发快速波动。尽管距崩盘已过一年,Connors仍认为投资者对市场结构的关注度有所提高。这种意识是该事件带来的主要教训之一。
随着2025年10月10日崩盘一周年的临近,市场对其机制的理解更加深入,但其主要的脆弱性根源并未消除。未来的发展将很大程度上取决于交易者的持仓情况、杠杆使用程度以及衍生品市场的影响力。对于BTC而言,投资者管理这些风险的能力将始终具有决定性意义。市场挺过了这次下跌,但没有任何保证下一次冲击会产生相同的后果。