资金费率
 资金费率热力图
 多空比
 大户多空比
 币安/欧易/火币大户多空比
 Bitfinex杠杆多空比


 账号安全
 资讯收藏
 自选币种



爱立信:百年电信巨头的金融科技转型之路
爱立信是一家拥有150年历史的电信公司,其根源可追溯至1876年4月1日。当时,拉尔斯·马格努斯·爱立信在斯德哥尔摩的一间厨房里开设了一家电报维修店。
在拉斯维加斯举办的Money20/20大会上,负责领导爱立信移动金融服务部门的帕万·巴赫瓦尔(Pavan Bachwal)向媒体表示,公司的下一个增长故事将诞生于金融科技领域。“尽管电信业务仍占据公司业务的99%以上,”巴赫瓦尔说道,“但我和我的团队正在致力于创造新的增长点。”
从电话公司到支付领域的跨界融合
巴赫瓦尔指出,这一转型始于2009年。当时,他的团队受命探索金融包容性与创新。最终成果是一个B2B平台,允许运营商、银行和企业推出合规的金融产品。
所谓“以钱包为核心的服务”,通俗来说就是让用户通过手机应用程序存储资金,并进行支付、发送和接收转账。爱立信并不直接运营大多数此类应用程序,而是提供其背后的软件基础设施。
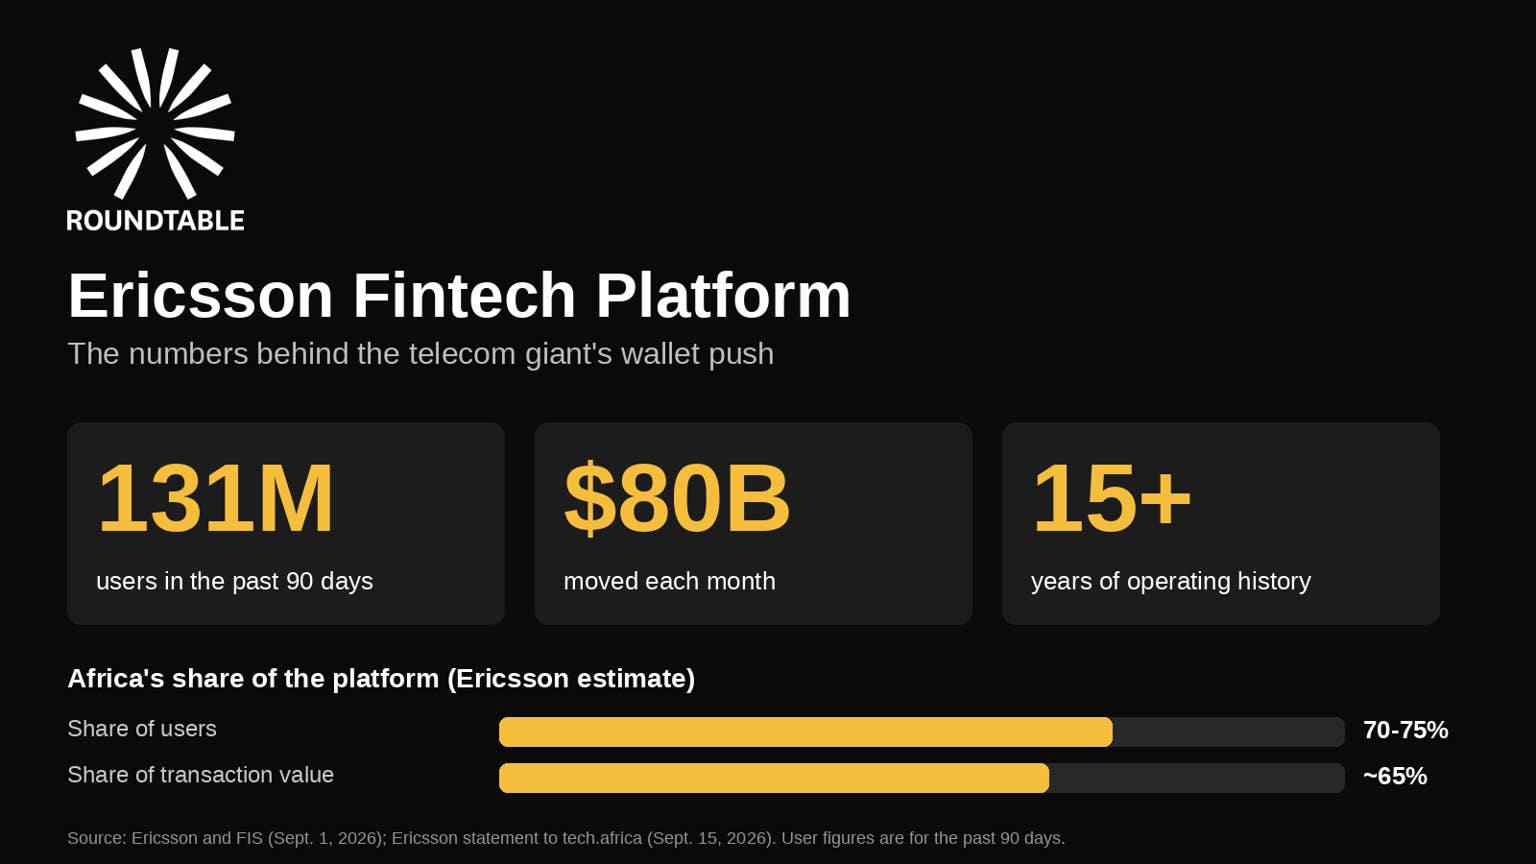
该平台的规模令人印象深刻。数据显示,爱立信的金融科技平台拥有超过15年的运营历史,在过去90天内有至少1.31亿活跃用户,月交易量约为800亿美元。其中大部分活动集中在非洲和中东地区。据相关报道,非洲用户占这1.31亿用户的约70%至75%,交易价值约占65%。该平台被描述为“白标基础设施”:运营商以自己的品牌运行该系统,因此用户很少看到爱立信的名字。爱立信的客户名单包括MTN集团、阿联酋的e& Money、沙特阿拉伯的Mobily Pay以及巴基斯坦的Easypaisa数字银行。
生态合作与战略优势
爱立信持续拓展合作伙伴关系。今年2月,该公司宣布与万事达卡(Mastercard)建立合作,将平台接入万事达卡的资金流转产品“Mastercard Move”。与此同时,爱立信整体公布了第三季度销售额为595亿瑞典克朗(按当日欧洲央行汇率约合60亿美元),较上年同期有机增长7%。
巴赫瓦尔认为,电信和金融服务业的世界已经融合。语音、数据和短信都在移动端运行,大多数金融交易也是如此。“我们见证了从现金到卡片,再到银行账户,进而发展到无卡支付,最终迈向移动支付的过程。如今,这两个世界正在汇聚。”
据巴赫瓦尔介绍,全球一半的互联网流量通过爱立信的系统传输。他的团队构建了“移动优先”的平台架构,随后在其上层叠加了安全性、金融服务和数字钱包层。
非银行机构的独特定位
爱立信还与FIS达成合作,后者宣布将其能力预集成到爱立信金融科技平台中。初步可用性将于2026年第三季度开始,随后将扩展到零售、医疗和政府用途等领域。
爱立信首席执行官博耶·埃克霍尔姆(Börje Ekholm)称,随着连通性与金融业的融合,金融科技是一个清晰的增长领域。FIS将提供其支付和发卡产品,使银行、零售商或运营商能够启动钱包服务,而无需自行拼接各个系统模块。FIS表示,启动以钱包为核心的服务最大的挑战“并非需求不足,而是连接用于大规模移动、存储、安全和资金管理所需系统的复杂性。”
尽管FIS提到的2026年第三季度已过去,且截至最新更新日期,爱立信尚未公布具体的启动市场,并表示将在适当时候宣布商业发布计划,但巴赫瓦尔强调,爱立信在日益拥挤的支付市场中具备四大优势:规模、信任、安全性和稳定性。这些特质正是爱立信一个半世纪以来运营电话网络所奠定的基础。
此外,FIS的声明中还引用了该平台“零安全事件”的记录。需要注意的是,这是企业自身的说法,而非经过独立审计的结果。