资金费率
 资金费率热力图
 多空比
 大户多空比
 币安/欧易/火币大户多空比
 Bitfinex杠杆多空比


 账号安全
 资讯收藏
 自选币种





惠誉维持法国主权信用评级为A+,但将展望下调至“负面”
惠誉评级(Fitch)在10月30日作出的决定并未立即下调法国的信用评级,但这发出了一个明确信号:如果政府无法稳定债务、持续削减赤字或恢复投资者信心,惠誉可能会实施降级。这一决定基于更低的经济增长预期、更高的借贷成本以及比8月评估时更大的财政赤字。
尽管惠誉因法国庞大的经济体量、强有力的制度基础、欧元区成员身份以及银行部门的韧性而维持了A+评级,但政治碎片化和社会背景使得多年期预算程序的制定与执行变得复杂。机构指出,2027年总统大选前的辩论并未增加实现可持续赤字削减的可能性。
关键指标显示前景恶化
以下数据揭示了惠誉为何调整展望:
- 公共债务规模:截至2026年6月底,法国公共债务达到3,595.5亿欧元;
- 债务占GDP比重:该数字相当于GDP的119%,高于2025年底的115.7%;
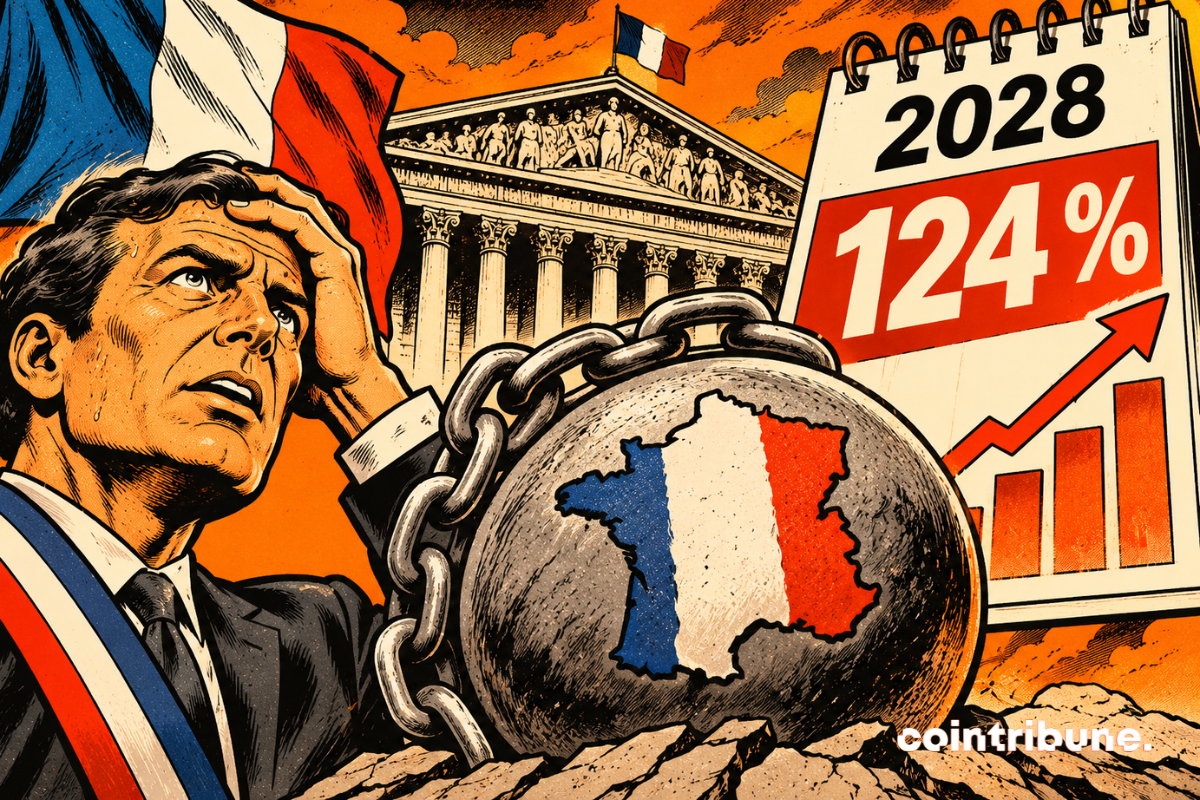
- 未来预测:惠誉预计2028年该比率将接近124%;
- 财政赤字:预计2026年公共赤字将达到GDP的5.4%;
- 利率水平:法国十年期国债收益率近期已超过5.14%,创下2002年以来的新高;
- 利息支出激增:年度利息支付额预计将从2026年的792亿欧元增至2027年的912亿欧元。
再融资风险:利率转化为长期负担
法国并非一次性再融资其3,595亿欧元的债务。国家可流通债务的平均寿命约为八年零五个月,这种高期限结构暂时保护预算免受市场利率即时传导的影响。然而,随着每笔旧债到期,这种保护作用会逐渐侵蚀。当以极低利率发行的旧债券到期时,国家必须借新债还旧债,而新债将以当前更高昂的条件发行。
数据显示,2026年发行的OAT(法国国债)加权平均利率在9月底已达到3.55%,而10月30日十年期基准利率接近5%。因此,预算影响虽缓慢扩散,但会持续存在于新债券的整个生命周期内。
据预测,2027年的利息支出将在一年内增加120亿欧元,涨幅超过15%。在所有公共行政层面来看,利息支出占GDP的比重将从2025年的2.2%上升至2030年的3.7%。这一机制的重要性远超GDP占比突破120%或124%的表面数字。每一欧元用于支付利息,都意味着教育、卫生、国防或投资资源的减少,除非提高税收或进一步扩大赤字。
低增长加剧困境
根据链上数据,法国GDP在第三季度萎缩了0.1%,此前第二季度停滞不前,第一季度则出现下滑。近乎停滞的经济机械性地增加了债务相对于GDP的比重,并限制了税收收入。低增长环境使得削减公共赤字变得更加困难。
预算通过仅是第一步,信心重建才是关键
政府计划将2027年的公共赤字从2026年预期的5.4%降至5%。该计划依赖于总额540亿欧元的努力措施以及明年1%的预期增长率。然而,由于国民议会缺乏多数派支持,预算案的通过仍存在不确定性。经济部长罗兰·勒斯克(Roland Lescure)不排除使用第49-3条款,甚至在最后关头诉诸法令。惠誉认为宪法机制可能允许文本通过。
然而,仅仅通过预算不足以恢复信心。投资者必须相信这些措施能够经受住社会紧张局势、议会妥协以及总统大选的考验。一项被强推但很快受到挑战的预算无法使利率得到可持续的稳定。
负面展望如同倒计时
惠誉表示,最具体的危险来自于以接近5%的利率逐步再融资旧贷款。在2028年预期约124%的GDP债务背后,实质性的风险在于利息支出的累积效应。真正的风险并非突发的债务危机,而是利息的缓慢且累积性上升,这将逐渐剥夺法国预算的任何操作空间。
惠誉计划不晚于2027年2月底对法国评级进行审查。在此之前,市场将更少关注表面承诺,而更多评判该国实际削减赤字的能力。负面展望实质上是一个倒计时,考验的是法国政府在政治动荡和经济低迷中落实财政纪律的决心与能力。