资金费率
 资金费率热力图
 多空比
 大户多空比
 币安/欧易/火币大户多空比
 Bitfinex杠杆多空比


 账号安全
 资讯收藏
 自选币种


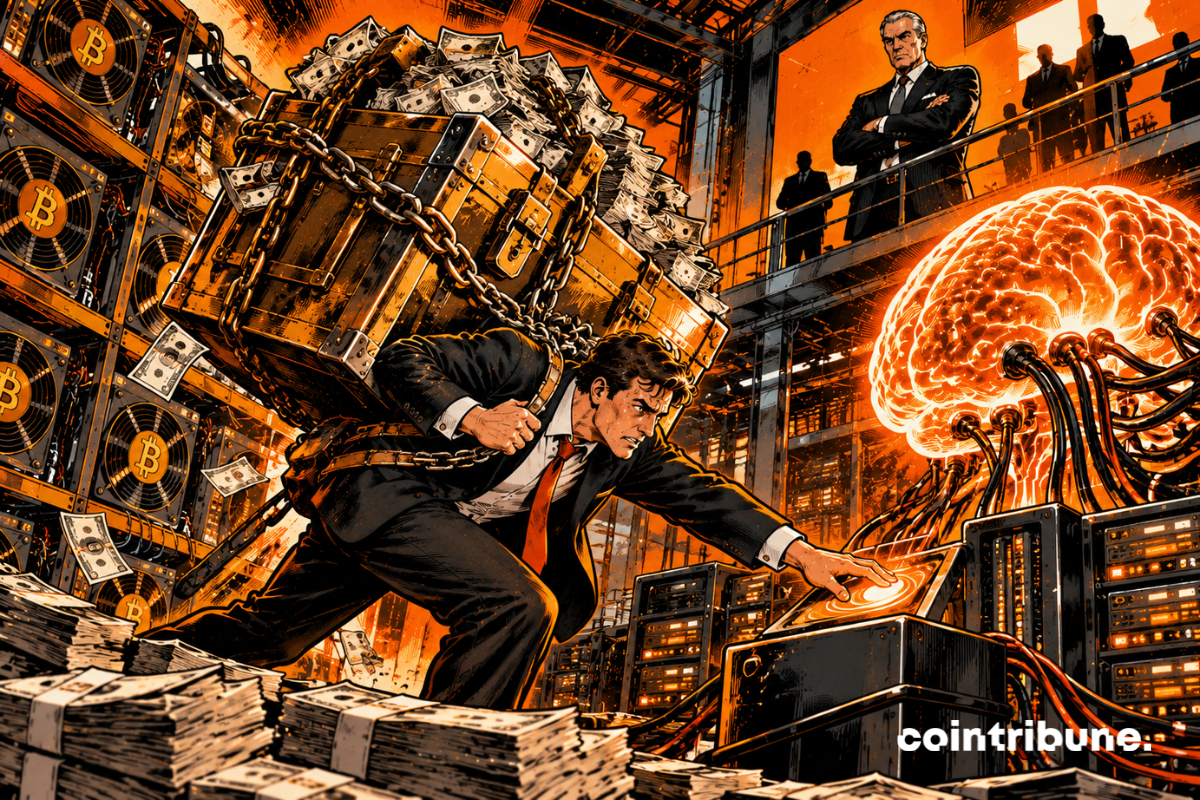
比特币矿企转型AI数据中心:500亿美元资金缺口与融资困境
随着人工智能(AI)需求的激增,比特币挖矿公司正试图将其电力设施转化为数据中心。这一转型在短期内需要近500亿美元的资金投入,而贷款机构日益苛刻且多变的融资条件,使得这一过程充满挑战。
核心要点摘要
- 战略转型:比特币挖矿公司转向AI领域,旨在多元化收入来源并升级电力基础设施。
- 资金需求:短期转化成本高达近500亿美元,部分项目的融资成本高昂。
- 财务风险:贷款和可转换债券导致公司债务增加,并可能稀释股东权益。
- 现实差距:尽管宣布了超过1000亿美元的AI合同,但实际收入有限,交付延迟正在削弱项目进展。
AI合同不足以支撑基础设施建设
矿业公司拥有科技企业梦寐以求的优势:土地已接入电网,且具备承载高能耗的能力。因此,它们可以将这些容量提供给人工智能和高性能计算运营商。
然而,这种转型并非简单地将挖矿机器替换为图形处理器(GPU)。专为AI设计的数据中心需要更坚固的建筑结构、先进的冷却系统、高速连接、冗余电源供应以及永久性的可用性保障。
根据行业估算,一个经典挖矿场地的成本约为每兆瓦70万至100万美元。而配备液冷系统的AI基础设施,其成本则介于每兆瓦800万至1500万美元之间。
咨询机构BlocksBridge指出,主要贷款机构对数据中心贷款的审批变得更加谨慎。他们的决策现在取决于客户资质、签署的合同以及公司完成项目的能力。因此,即使拥有数十亿美元的商业承诺,也不能保证矿业公司拥有建造承诺中数据中心所需的资本。
IREN案例:融资成本差异揭示风险分化
IREN的案例展示了同一家公司在两次融资操作中可能出现的巨大差异。今年6月,该公司获得了36.5亿美元用于采购图形处理器,平均利率为6%。两个月后,IREN又签署了另一笔24亿美元的融资协议,固定利率高达9%。虽然这两笔交易涵盖不同的项目,不能直接比较,但这种差距表明贷款机构会对每个基础设施的风险进行单独评估。
尽管如此,IREN仍在从事AI业务的上市矿业公司中面临最大的融资赤字。6月发布的一份估计显示,其未覆盖的资金需求达211亿美元。Riot Platforms紧随其后,缺口为72亿美元,HIVE Digital则以46亿美元的缺口排在第三位。
总体而言,该行业的上市公司在短期内执行已宣布的项目约需500亿美元。从长期来看,其资金需求可能接近2210亿美元。
这笔债务加剧了因挖矿利润下降而本就脆弱的资产负债表。在2025年10月比特币市场高峰期,上市矿业公司的债务相比2024年第二季度增加了约500%。
融资方式可能导致股东权益稀释
利息并非企业承担的唯一成本。一些合作伙伴要求以潜在股份作为财务担保的交换条件。
例如,在涉及Cipher Digital的一笔交易中,谷歌同意担保高达14亿美元的租赁义务。作为回报,这家科技巨头获得了认股权证,这些权证在满足特定调整条件后,可能代表Cipher Capital的5.4%。如果这些证券被行使,现有股东的持股比例将会下降。这种机制允许Cipher获得更有利的融资,但也将部分未来价值转移给了担保方。
矿业公司还使用可转换债券,这些债券可以转换为股票。虽然这些工具有时能降低即期利息,但代价是潜在的进一步稀释。
如果项目出现延误,风险将进一步增加。公司必须在收到客户预期收入之前继续支付利息。因此,当产能未能按时交付时,一份大型合同反而可能成为财务紧张的根源。
千亿美元合同背后的微薄营收
受研究的集团宣布了超过1000亿美元与AI和高性能计算相关的合同。然而,这些承诺目前仅产生约11亿美元的年化收入。
几乎4吉瓦(GW)的容量已被签约,但实际产生账单的仅为550兆瓦(MW)。公司已交付的租赁容量仅占约25%。
支出方面的差距同样明显。2026年上半年,九家矿工投资了51.1亿美元,而直接归因于AI和高性能计算的收入仅为3.412亿美元。投资与收入的比率因此达到了惊人的15:1。
虽然AI可以提供比比特币挖矿更稳定的收入流(后者受BTC价格、网络难度和电费成本影响),但这种稳定性只有在数据中心交付后才能实现。
因此,这一转型创造了一个新的风险画像:矿业公司正转变为负债累累的基础设施运营商,其成功不再主要取决于其比特币储备,而是取决于其按时建设并控制成本的能力。