资金费率
 资金费率热力图
 多空比
 大户多空比
 币安/欧易/火币大户多空比
 Bitfinex杠杆多空比


 账号安全
 资讯收藏
 自选币种


全北银行接受比特币作为企业贷款抵押品
韩国全罗北道的区域性银行——全北银行(Jeonbuk Bank)已开始接受比特币作为企业贷款的抵押品。此举标志着持牌银行在将比特币整合至其信贷业务方面迈出了重要一步。
政策细节与适用范围
该银行政策允许企业借款人以其持有的比特币作为贷款担保,从而将数字资产储备确立为与传统金融工具并列的公认抵押形式。需要注意的是,该措施仅适用于企业客户,而非零售借款人,这使其区别于面向消费者的加密货币借贷产品。
接受比特币作为抵押品要求贷款方解决估值方法、托管安排以及维持保证金协议等问题。尽管全北银行的具体条款尚未得到独立确认,但任何以比特币为抵押的贷款结构通常涉及贷款方持有或监控抵押品,并应用贷款价值比(LTV)阈值以应对价格波动风险。
为何比特币抵押对韩国企业至关重要
对于资产负债表上持有比特币的公司而言,将其作为贷款抵押品提供了一种在不出售资产的情况下获取流动性的途径。企业可以在保留比特币敞口的同时,为满足运营需求提取信贷资金,从而有效地将该资产用作生产性资本,而非闲置储备。
这一资本效率论点也是推动其他市场机构级比特币借贷发展的动力。韩国企业部门对数字资产的兴趣日益浓厚,持牌银行正式确立比特币的抵押地位,其分量不同于原生加密借贷机构的类似举措。这表明至少有一家受监管的机构视比特币为可信的信贷工具,这一发展可能会引起其他正在评估类似项目的区域性银行的关注。
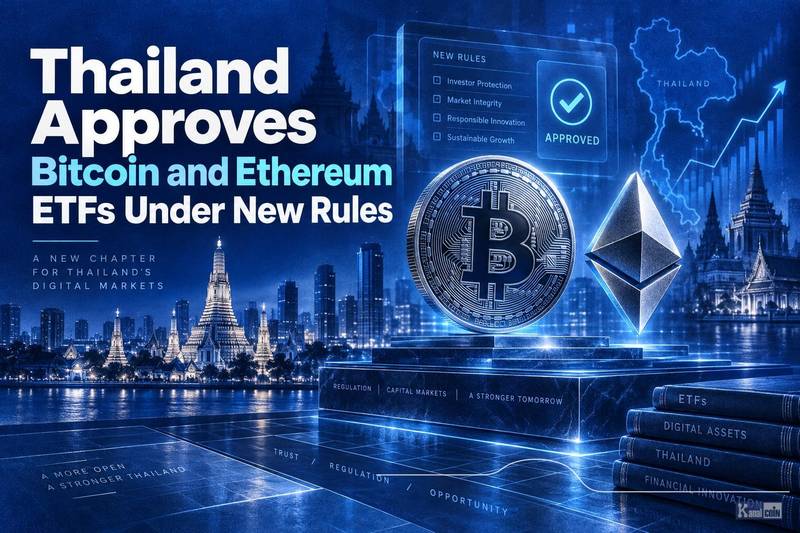
亚太地区监管机构在此领域十分活跃;泰国最近 finalized 了比特币和以太坊 ETF 规则,将于 10 月 16 日生效,这体现了该地区更广泛的数字资产监管框架建设趋势。
比特币作为抵押品的结构性优势
与发行或负担情况不透明的资产相比,比特币固定的供应量及透明的链上结算机制使其在结构上极具吸引力作为抵押品。贷款方可以实时验证借款人的比特币持仓情况,这是任何传统资产类别都无法比拟的特性。这种可验证性降低了一类交易对手风险,尽管价格波动引入了另一类风险。
读者需关注的关键细节
目前仍有几个实质性细节未获确认,这些细节将决定该计划的实际范围。关键问题包括:全北银行在贷款发放期间及贷款期限内如何对比特币抵押品进行估值;适用的贷款价值比是多少;抵押品是由银行还是第三方托管人持有;以及触发追加保证金通知或抵押品清算的条件是什么。
借款人的资格标准同样重要。该计划是否对所有企业客户开放,还是仅限于特定的业务类别,将定义该政策对市场影响的广度。追踪韩国加密货币支持型借贷动态,或观察其他韩国银行是否会推出类似项目的读者,应查阅全北银行的官方公告及韩国金融监管机构的披露信息,以获取权威条款。
机构级比特币借贷的趋势
机构级比特币在借贷领域的采用遵循着 elsewhere 看到的模式:大型企业持有者积累比特币,创造了将资产视为生产性资产负债表项目而非投机头寸的信贷产品需求。随着企业所有权基础的扩大,银行提供比特币抵押贷款设施的呼声也随之增加。如果全北银行的报道举措得到证实并持续下去,这将是机构级采纳曲线中的又一个数据点。
其他司法管辖区的比特币 ETF 资金流向也反映了这种日益增长的机构需求,强调该资产类别正由日益广泛的金融机构进行定价和管理。