资金费率
 资金费率热力图
 多空比
 大户多空比
 币安/欧易/火币大户多空比
 Bitfinex杠杆多空比


 账号安全
 资讯收藏
 自选币种


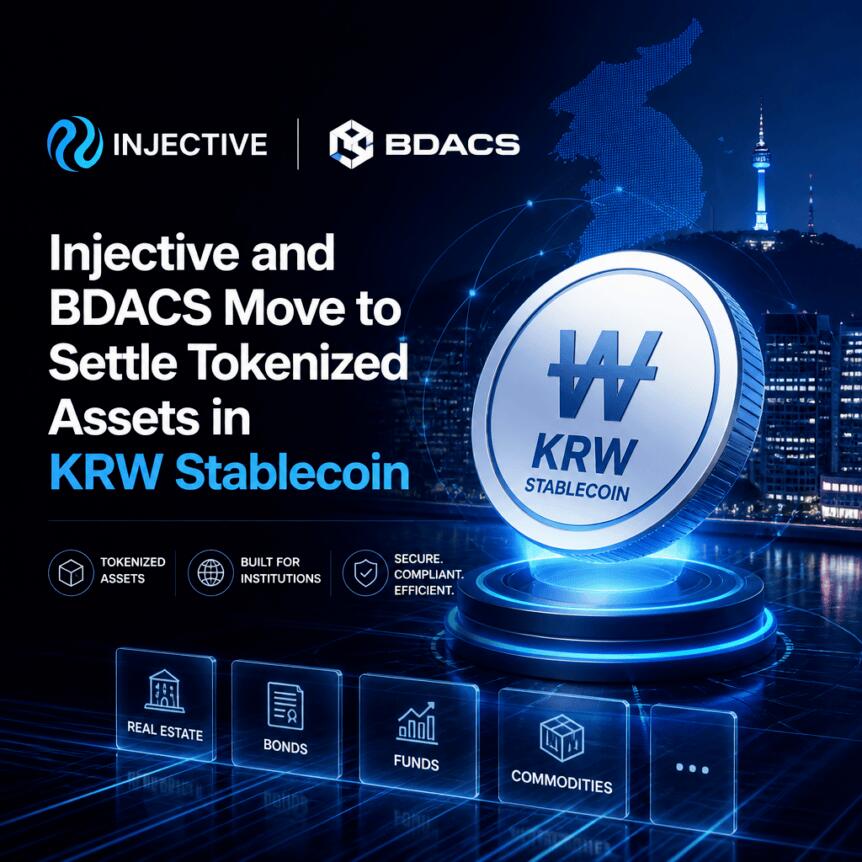
Injective 与韩国数字资产托管商 BDACS 签署备忘录,支持韩元稳定币用于代币化资产交易
Injective 已与韩国数字资产托管商 BDACS 签署谅解备忘录(MOU),旨在其网络中支持一种以韩元为背书的稳定币,用于代币化资产交易。该举措旨在为机构投资者提供韩元结算选项,从而可能降低其在与现实世界资产(RWA)相关的活动中对美元稳定币的依赖。
根据周二宣布的安排,BDACS 发行的 KRW1 稳定币将成为 Injective 网络上 RWA 交易的独家韩元计价结算资产。这意味着获批准的市场参与者可以直接使用韩元进行代币化资产的交易和结算,而无需通过挂钩美元的稳定币进行中转。
核心要点
- 独家结算资产:Injective 将使用 BDACS 发行的韩元背书稳定币 KRW1,作为其代币化资产市场上 RWA 交易的独家结算资产。
- 储备金支持与机构限制:BDACS 表示,KRW1 由韩元储备全额支持,且初始阶段的铸造和赎回仅限获批准的机构投资者参与。
- 监管背景:该项目与韩国在《数字资产基本法》提案下推进的韩元背书稳定币相关更广泛的监管工作紧密相连。
- 资金流出趋势:据行业数据显示,截至今年6月,韩国交易所已连续18个月出现稳定币净流出。
- 机构基础设施扩张:Injective 正在不断扩展其机构级基础设施,包括将其机构服务部门注册为美国证券交易委员会(SEC)的过户代理人。
为代币化资产建立韩元结算层
尽管稳定币在加密货币市场的快速结算中仍占据核心地位,但大多数生态系统仍然高度围绕美元构建。Injective 与 BDACS 的协议旨在改变这一现状,至少在一个重要用例上如此:即在一 Layer-1 网络上进行机构级的代币化现实世界资产交易与结算。
BDACS 声明 KRW1 “由韩元储备全额支持”。该备忘录还规定,铸造和赎回功能最初将仅限于获批准的机构投资者,并需接受监管审批。对于投资者和机构而言,这种操作差异非常直观:如果代币化资产能够以韩元而非美元进行结算,其工作流程将更好地匹配本地现金管理,并减少因跨货币结算摩擦带来的风险敞口。
虽然实施细节仍取决于监管批准,但该计划的范围引人注目。根据协议,Injective 并非将 KRW1 定位为次要的代币选项,而是将其定位为平台 RWA 交易的独家韩元计价结算资产。
韩国监管环境是关键变量
BDACS 与 Injective 的备忘录发布之际,韩国仍在继续构建韩元背书稳定币的法律框架。立法者正在推进拟议的《数字资产基本法》,政府目标是在2026年底前完成该法案的最终定稿。在该框架到位之前,实际推广可能取决于监管机构如何定义发行人、许可路径、披露要求以及运营限制。
Hashed Open Research 与 Solana Policy Institute 于7月发布的一份政策报告主张,在立法开发期间应赋予稳定币发行更多的灵活性,包括出台 interim(临时)许可指南。拟议的法律将为数字资产创建更广泛的监管结构——涵盖稳定币发行规则、披露要求和市场行为准则。
这一点至关重要,因为稳定币的发行通常给监管机构带来两个相互交织的风险:储备金管理(包括证明支持和赎回流程)以及市场完整性(包括谁可以发行、透明度如何运作以及稳定币如何与更广泛的金融系统互动)。Injective 的参与主要围绕代币化 RWA 的结算展开,这增加了另一层监管复杂性,因为代币化资产本身可能触及证券和市场结构问题。
韩国的稳定币监管努力也置于全球背景下。文章提到了美国的 GENIUS 法案(建立了支付型稳定币的联邦监管框架)以及欧盟针对稳定币发行人的 MiCA 规则。这些发展共同凸显了一个更广泛的趋势:稳定币正逐渐从“非正式市场基础设施”向受监管的金融工具类别转变。
为何韩元背书稳定币备受关注
尽管全球监管势头强劲,但稳定币供应仍主要由美元主导。据 Stablecoin Beat 引用 Cointelegraph 的行业数据表明,美元背书代币占总稳定币供应量超过99%。这种不平衡有助于解释为何美国以外的机构在希望获得加密原生结算但偏好本地货币处理时,往往面临运营和风险管理挑战。
Cointelegraph 还指出了来自韩国的持续需求和流动信号。它引用的行业数据显示,该国五大加密货币交易所截至今年6月已连续18个月录得稳定币净流出。虽然备忘录并未直接将原因归咎于这些流出,但该趋势表明,韩国市场参与者可能已将稳定币流动性转移至离岸,而不是将结算资产保留在本地韩元轨道内。
如果规模扩大,韩元背书的结算资产有望解决部分摩擦。机构无需依赖美元稳定币进行代币化资产结算,而是可以将交易和结算与韩元对齐,这可能减少某些兑换步骤,并允许与当地银行和国库流程更直接地整合——前提是监管机构和获批准合作伙伴能够在合规制度内运营。
Injective 的机构战略及后续观察重点
Injective 在面向机构的基建方面并非新手。今年8月,其机构服务部门在美国证券交易委员会(SEC)注册为过户代理人,使其能够维护所有权记录并协助促进证券转让。这一步骤符合 Injective 更广泛的支持代币化证券和其他 RWA 相关市场的战略,在这些市场中,记录保存和操作控制尤为重要。
此外,据 CoinMarketCap 数据显示,Injective 原生代币市值约为8.87亿美元。虽然代币估值与 KRW1 备忘录的技术可行性无直接关系,但它会影响市场信心和流动性——如果机构期望在代币化资产工作流周围拥有稳健的交易条件,这些因素至关重要。
目前,最重要的不确定性在于时机和许可性。KRW1 的结算角色与监管批准挂钩,BDACS 表示铸造和赎回最初将限制在获批准的机构投资者范围内。读者应密切关注韩国稳定币规则如何澄清发行人的资格和赎回系统,以及七月政策报告中讨论的临时许可指南是否会加速从备忘录到实际结算使用的进程。
如果韩国的监管进程按计划进行,且获批准的机构开始在 Injective 上使用 KRW1 进行代币化 RWA 结算,这一发展可能成为以美元为中心的稳定币结算的实用替代方案。关键问题在于,监管机构是否会启用足够的市场参与者以及足够的铸造/赎回吞吐量,使韩元背书结算成为一种可扩展的选项,而非有限的试点项目。