资金费率
 资金费率热力图
 多空比
 大户多空比
 币安/欧易/火币大户多空比
 Bitfinex杠杆多空比


 账号安全
 资讯收藏
 自选币种




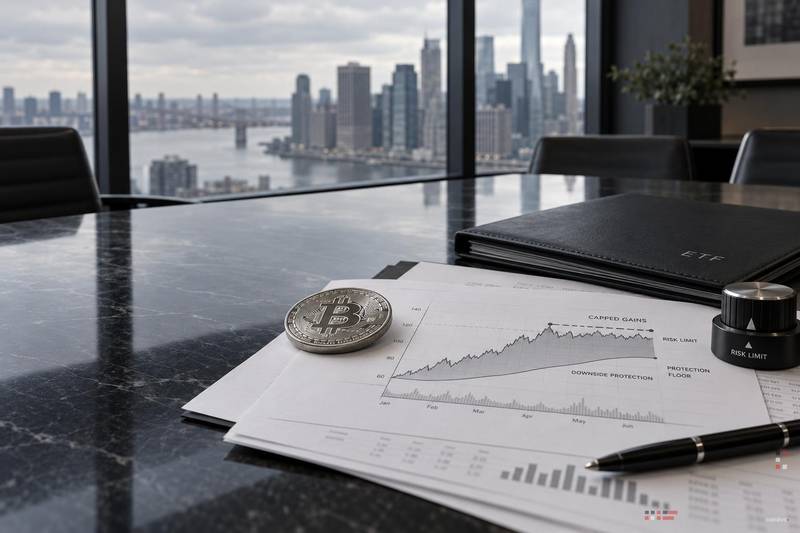
贝莱德提交比特币ETF申请:以收益上限换取下行保护
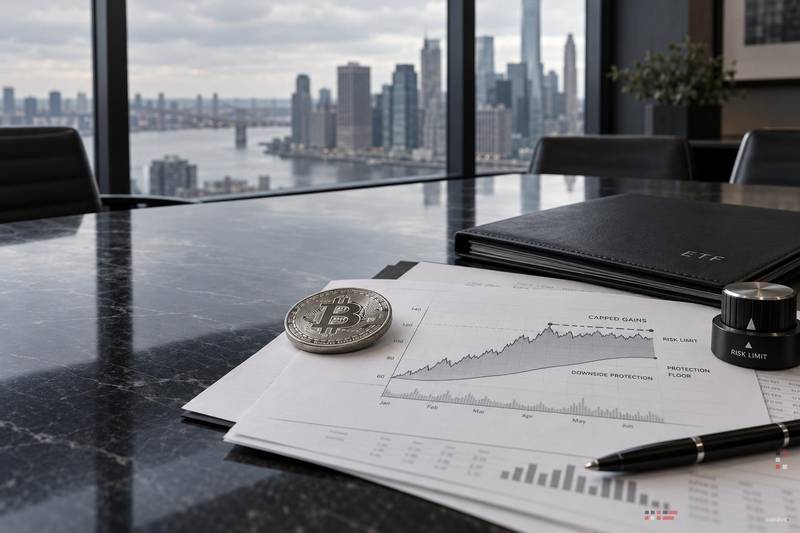
贝莱德(BlackRock)已向美国证券交易委员会(SEC)提交了一份旨在限制投资者在下跌市场中亏损幅度的比特币ETF结构设计。然而,这种设计的代价是,当比特币价格上涨时,投资者的收益也将受到封顶限制。这一策略反映出一种经过计算的博弈:在波动性最大的资产类别之一中,部分投资者愿意接受受限的上行空间,以换取一定程度的下行缓冲。
该产品以“iShares Bitcoin Managed Protect ETF”的名义提交,目标受众是希望获得比特币敞口但不愿承受剧烈抛售冲击的投资者。贝莱德一直在积极扩展其比特币相关基金阵容,而这款产品的加入将为该系列带来差异化的风险特征,旨在吸引更为保守的配置者。
收益封顶与下行缓冲的协同机制
该结构通过利用期权或类似工具,对低于特定阈值的损失进行部分抵消。作为交换,基金放弃了超过另一上限的部分收益。这两种限制并未消除风险,而是重新分配了单一产品内多头与空头之间的风险分布。
正如贝莱德此前关于部分下行缓冲和有限回报结构的SEC文件所述,该产品并非资本保证。如果比特币跌幅过大导致缓冲耗尽,投资者仍可能遭受损失;如果比特币涨幅突破上限,投资者也将放弃超额收益。该基金仅仅是重新分配了极端结果发生的概率。
这与备兑看涨期权(Covered-Call)模型密切相关。当贝莱德推出其比特币备兑看涨期权产品时,该机制同样通过出售部分上行空间来产生收入或抵消损失。而这种“管理型保护”结构将这一概念进一步延伸,目标是设定一个明确的底线,而非仅仅为了产生收益。
对比特币ETF投资者的权衡意义
对于已经习惯持有现货比特币的投资者来说,这种结构的吸引力有限。他们承担全部的下行风险,同时也捕捉全部的上行收益,这在历史上的比特币牛市期间曾带来巨大回报。而在长期的熊市或高不确定性时期,投资重点从最大化收益转向生存并抵御回撤,此时具有收益封顶的产品显得更具合理性。
对于还在观望比特币的投资者而言,这种结构降低了心理进入门槛。那些因为无法接受50%的市场回调而回避比特币的人,可能会愿意接受部分缓冲保护,即使这意味着在一定时期内限制了收益潜力。适用性完全取决于投资者的时间跨度、风险承受能力以及对缓冲结构及其适用时机理解程度。
这种缓冲是一种设计目标,而非承诺。如果比特币出现足够剧烈的下跌,以至于在重置期之前耗尽了缓冲池,投资者将像在其他任何比特币产品中一样,吸收超出该点的损失。一旦最终条款确定,基金招募说明书中的条款将明确规定保护和适用的具体时间及方式。
为何该结构可能扩大比特币ETF市场
贝莱德涉足定义结果的比特币产品,表明该公司认为有一部分潜在投资者被波动性所阻碍,而非出于对比特币资产本身的根本性反对。通过提供从标准现货ETF到下行缓冲结构的一系列风险特征,该公司正在扩大受监管比特币敞口的可触达市场。
话虽如此,市场影响仍取决于最终条款公开后的投资者需求。如果一个缓冲产品过于激进地限制收益,它可能既无法吸引持怀疑态度的传统投资者,也无法吸引认为收益上限成本过高的加密货币原生投资者。该产品必须在商业成功上走钢丝。
此前的Wintermute分析指出,贝莱德比特币ETF的资金流向对宏观条件高度敏感,这表明更广泛的比特币ETF需求与美联储政策预期及风险偏好情绪紧密相连。如果其核心吸引力在于资本保值而非追逐业绩,那么定义结果的结构可能对这类波动更具韧性。
无论最终条款如何,核心的妥协保持不变:投资者用部分上行潜力换取试图减轻损失的机会。这笔交易是否值得,取决于比特币接下来的表现,而没有任何ETF结构能够预测或保证这一点。