资金费率
 资金费率热力图
 多空比
 大户多空比
 币安/欧易/火币大户多空比
 Bitfinex杠杆多空比


 账号安全
 资讯收藏
 自选币种





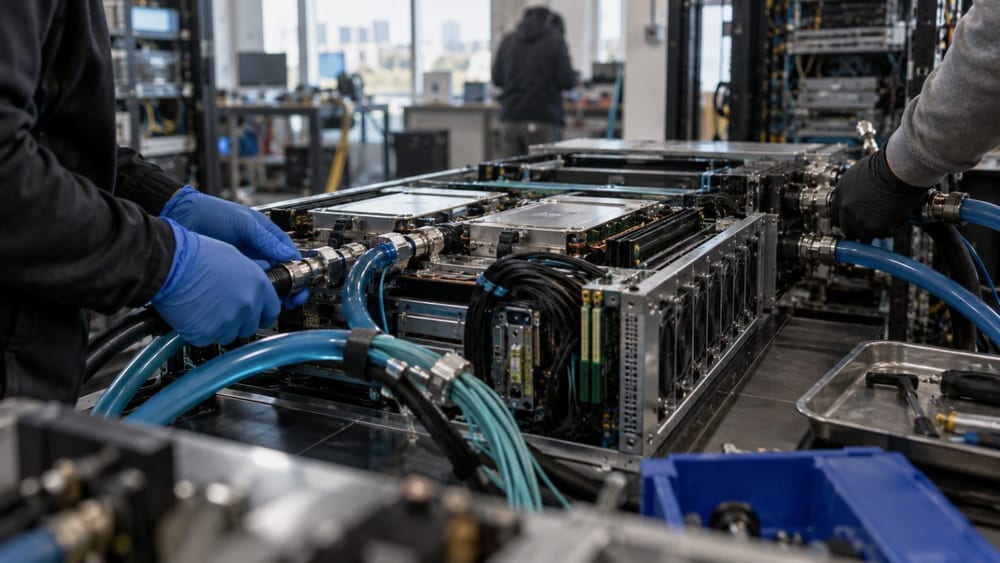
美国数据中心规划产能大幅扩张,超50GW项目遭搁置或撤回
截至2026年9月,美国数据中心规划总产能已增至456吉瓦(GW),但其中高达51.7GW的项目处于暂停或撤回状态。据伯恩斯坦(Bernstein)的数据中心分析报告引用,这一数据由Crypto Briefing汇总发布。
规划产能激增,搁置规模创纪录
整体规划产能较上月增加了52GW,增幅达13%。然而,暂停或撤回的产能占到了总量的11%,创下统计以来的最高水平。这456GW的规划产能包含了处于推进阶段的项目。相比之下,实际正在建设中的数据中心的容量为79.9GW,较上月增加了7GW。
科技巨头主导大型云基建
在大型云计算企业的规划中,总规模为68.7GW,其中31.4GW已被确认为在建项目。谷歌(GOOGL)、亚马逊(AMZN)和Meta(META)在9月的规划中分别新增了3.9GW、3.8GW和2.4GW的产能。这三家企业占据了大型云计算企业在建容量的约80%。
伯恩斯坦指出,这些大型云计算企业占据了其评估为“高实现可能性”的数据中心管道项目的42%。需要注意的是,这一比例并非基于456GW的总规划产能计算得出。
电力供应成为主要瓶颈
伯恩斯坦在10月11日的分析报告中预测,全球公布的数据中心产能中仅有35%至40%能够最终落地。尽管该预测与上述美国9月的规划产能统计口径不同,但其核心观点一致:电力获取已成为制约数据中心增长的首要因素,其重要性已超过资金问题。
报告同时指出,电网接入等待时间以及许可审批周期的延长,也是阻碍项目进展的关键障碍。此外,报告披露,全美已有27个州正在审查或实施针对新建数据中心的限制措施。地方社区的反对意见和监管摩擦可能会直接影响项目的审批结果。
政策风险与投资机遇并存
此前有报道指出,美国10个州通过了38项关于数据中心限制的公民投票提案。本次提到的27个州是指正在审查或实施限制的州的数量,而之前的38项则是指具体的投票提案数量,两者统计标准不同。伯恩斯坦将大量延迟和暂停项目归因于地方反对和监管摩擦。值得注意的是,这51.7GW的搁置产能中包含的是推迟或暂停的项目,并不能直接等同于完全取消的项目。
另一份来自摩根士丹利的独立分析估计,美国约有20%原计划于2028年推进的数据中心项目可能顺延至次年。不过,该分析维持了对大型云计算和技术企业资本支出前景的预期。
在市场策略方面,行业模式呈现分化:大型云计算企业倾向于自建大规模园区,而数据中心空间租赁商则专注于提升现有设施的容纳能力或开发小型节点。从投资角度来看,伯恩斯坦重申对电气设备行业持有“跑赢大盘”的观点,并重点关注伊顿(Eaton, ETN)、赫贝尔(Hubbell, HUBB)和奎塔服务(Quanta Services, PWR)。报告还提及,中期选举后可能出现的新监管风险,可能会进一步影响数据中心行业的发展。