资金费率
 资金费率热力图
 多空比
 大户多空比
 币安/欧易/火币大户多空比
 Bitfinex杠杆多空比


 账号安全
 资讯收藏
 自选币种





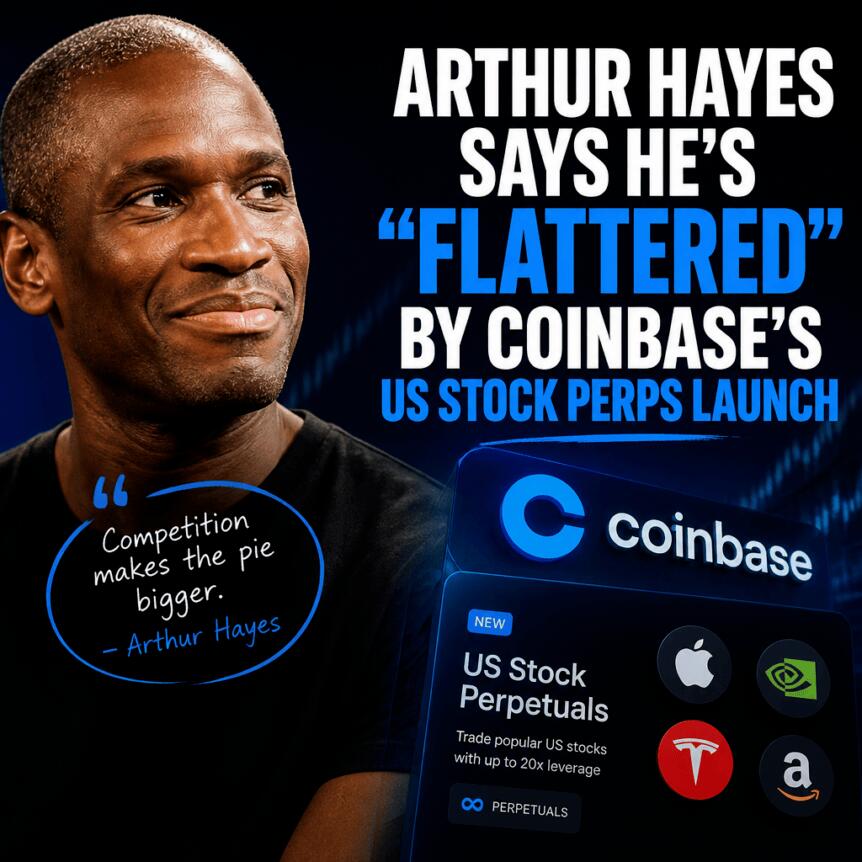
Arthur Hayes对Coinbase在美国法院捍卫挂钩股票永续合约的法律努力表示“荣幸”
BitMEX联合创始人Arthur Hayes表示,他对Coinbase在美国法院涉及商品期货交易委员会(CFTC)的诉讼中,为捍卫挂钩股票的永续合约所采取的法律行动感到“荣幸”。Hayes的评论是对一项争议的回应:某些永续合约应被监管为期货合约,还是应被视为证券互换合约。后者通常对零售参与有更严格的规则限制。
案件核心与各方立场
该案的核心在于,资本市场联盟协会(CMAA)正请求法院停止交易挂钩美国个股的永续合约。Coinbase及其他五家公司提交了一份反对CMAA请求的简报,法院已于周二接受了该文件,此前文件于前一日提交。
关键要点
- Hayes的观点: 他将Coinbase的立场描述为BitMEX在美国首次推出永续互换十年后的回声,并称这种模仿是“真诚的监管”。
- CMAA的主张: 他们认为,由于永续合约在零售交易者手中的运作方式,应将其作为证券互换进行监管。
- 交易所的反驳: Coinbase及其他交易所和市场参与者反对CMAA暂时停止交易的尝试,法院已接受其提交的简报。
- SEC的态度: 据报道,美国证券交易委员会(SEC)也介入并反对临时叫停,同时正在审查交易所如何列出这些产品,以及它们是否属于期货或证券互换。
- 法官裁决: Valerie Caproni法官此前拒绝了CMAA的临时限制令,理由是缺乏可能遭受不可弥补损害的充分证据。
Coinbase及其盟友反击CMAA暂停股票永续合约的请求
当前阶段的争议源于CMAA的主张,即挂钩个股的永续期货应受证券法规监管,而非CFTC的期货框架。在周一向法院提交的文件中,Coinbase联合其他五家公司提交简报,反对联盟阻止合约交易的请求。法院于周二接受了该 filing。
曾领导BitMEX推出比特币永续互换的Hayes表示,他认为Coinbase的参与表明这一理念已足够主流,从而引起了严肃的监管关注。他回忆称,BitMEX在2016年推出永续互换时,华盛顿方面的反应相对冷淡,这与目前联邦法院涉及Coinbase和股票永续产品的姿态形成对比。
对市场参与者而言,意义重大的是,监管分类直接影响交易所必须满足的合规义务,以及零售客户访问类似产品的便利程度。如果CMAA胜诉,实际结果可能是对股票永续交易场所施加更严格的限制或改变产品结构。如果CMAA败诉,CFTC目前的处理方式可能会暂时保持不变。
为何分类至关重要:期货 vs. 证券互换
CMAA的核心主张基于监管层面:他们认为这些合约应被视为证券互换,此类类别通常受到更严格的零售交易规则约束。永续合约增加了复杂性,因为它们的设计允许在没有固定结束日期的情况下进行交易。与传统期货不同,“永续”结构通常在预设到期日不结算。
在周二的法院文件中,CMAA辩称,CFTC在批准这些合约时未充分解释其决定,也未解决未解决的监管问题。联盟还引用了Kalshi股票永续合约推出后不久报告的成交量数据——声称24小时名义交易量约为3.75亿美元。CMAA利用这些数据证明,这些产品已经从传统股票市场分流了交易活动。
虽然名义交易量不等于实际利润或市场份额,但此类数字常用于法院文件中以展示需求模式和潜在的竞争影响。对于交易者和交易所运营商来说,实际问题是由什么框架来管理上市审批、营销限制和投资者保护。
SEC的报告立场与法院此前的裁决
根据基础报道中引用的消息,美国证券交易委员会(SEC)于周一提交了一份拟议简报,反对CMAA要求临时叫停的请求。SEC报告中的立场是,他们仍在审查交易所列出这些合约的规则,并且在该简报中并未解决是否应推翻这些规则,或这些产品是否属于证券期货或证券互换的问题。
此外,一个关键的程序性时刻已经塑造了这场争议。11月3日,美国地区法院法官Valerie Caproni拒绝了CMAA的临时限制令请求。法院的决定取决于CMAA未能在此阶段证明很可能遭受不可弥补的损害。法官还表示,CMAA似乎很可能成功论证CFTC超越了其权限——这意味着尽管立即暂停交易的请求未获批准,但案件可以继续审理。
这一点很重要,因为临时限制令旨在防止最终决定前的损害。法院的拒绝表明,至少目前为止,证明迫在眉睫且无法补偿的损害的法律负担尚未得到满足——即使实质性的监管论点具有一定的说服力。
永续结构与“无到期日”问题
股票永续合约允许交易者在不拥有底层股票的情况下对个股价格进行投机。缺乏固定的到期日或交割日期是这些产品是否足够接近期货合约从而落入CFTC管辖权范围的最具争议方面之一。
BTCS SA的策略顾问Wojciech Kaszycki告诉媒体,缺乏固定的到期日或交割日期可能会使将永续合约视为期货的论点变得复杂。他还警告称,针对CFTC的裁决可能会推动交易活动向离岸和去中心化平台转移。
他的观点——概括为“产品不会消失,只是改变了地址”——捕捉到了监管机构在这些案件中面临的紧张关系:即使美国本土的交易场所面临限制,交易需求也可能迁移到其他司法管辖区或平台。因此,对投资者而言,结果可能不在于投机是否继续,而在于它发生在哪里以及有哪些保护措施可用。
随着案件的推进,读者应关注法院如何将永续合约的合同机制与期货监管和证券互换监督之间的法律界限相协调。诉讼的下一步很可能取决于法官是否接受CMAA将这些合约定性为证券相关工具的观点,以及这如何与各机构 ongoing 审查上市规则的互动。